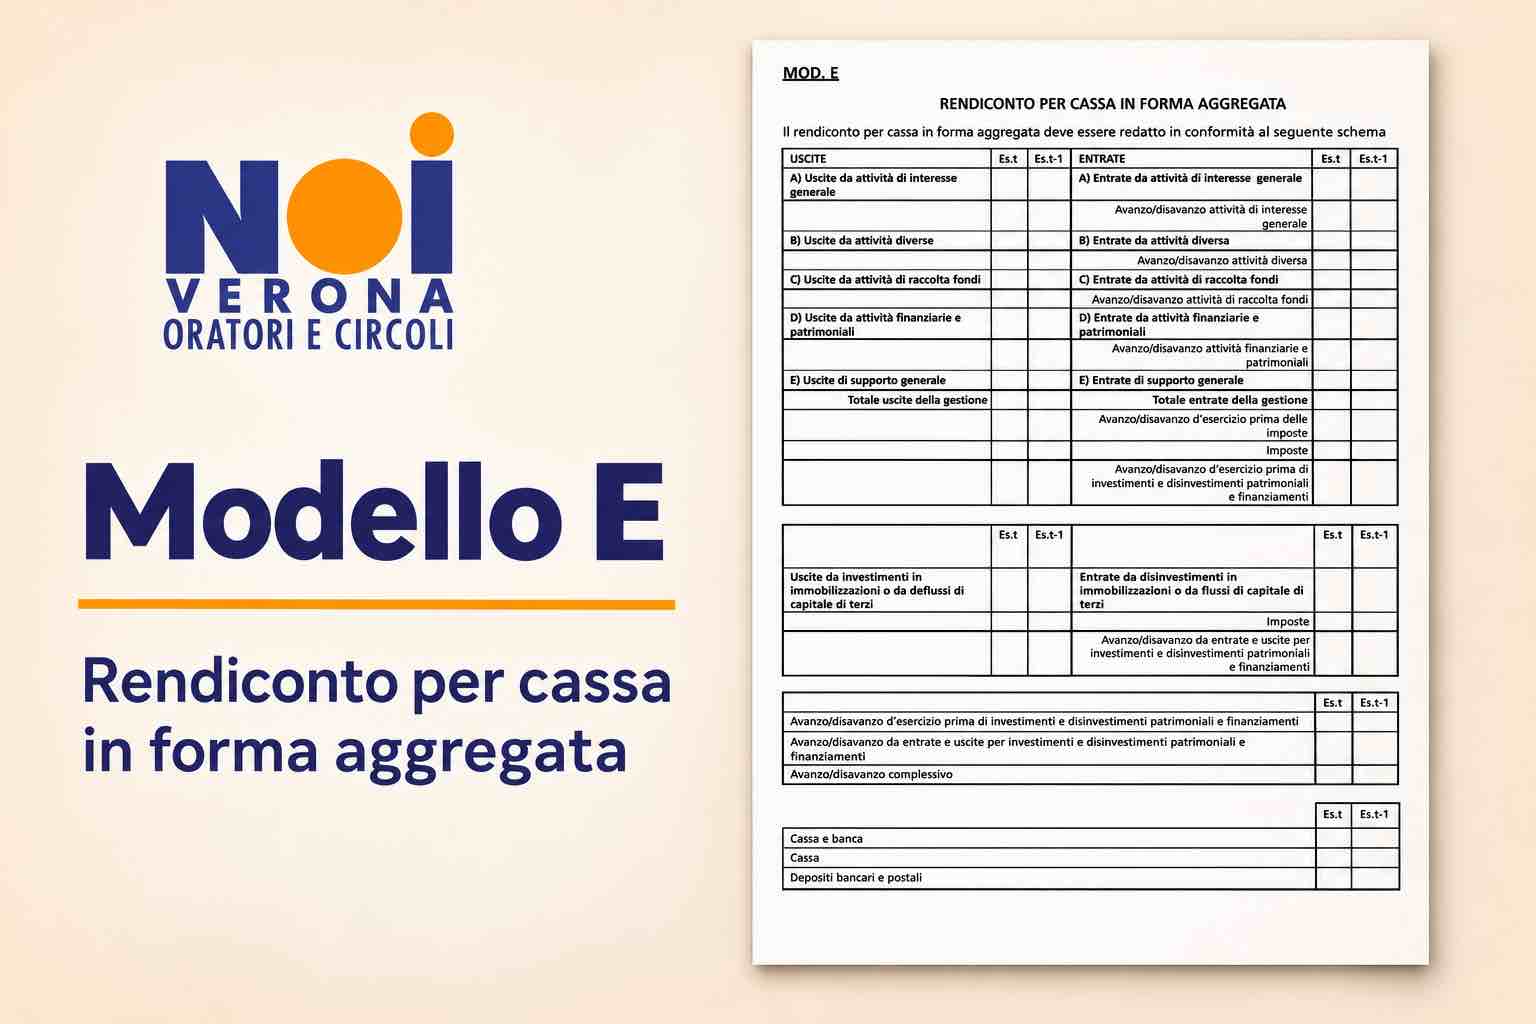
I circoli e gli oratori NOI (APS-ETS) che chiudono l’esercizio al 31 dicembre 2026 con entrate complessive fino a 60.000 euro possono scegliere di utilizzare il Modello E per redigere il rendiconto per cassa in forma aggregata.
Per gli ETS che hanno l’esercizio finanziario coincidente con l’anno solare, il modello di cassa aggregato “E” sarà utilizzabile a partire dal rendiconto dell’esercizio che si chiuderà al 31/12/2026. Per cui nel 2027 gli ETS potranno, è una libera scelta, utilizzare per la prima volta il modello di cassa aggregato E.
Come precisato dalla circolare del Ministero del Lavoro n° 6/2026 sotto il profilo soggettivo, detto modello, potrà essere adottato da tutti gli ETS con entrate, comunque denominate, non superiori a 60.000 euro annui (tranne le imprese sociali e gli ETS che esercitano la propria attività esclusivamente o principalmente in forma di impresa commerciale – art. 13) indipendentemente dal possesso o meno della personalità giuridica.
Pertanto, il Modello “E” è adottabile dagli ETS non commerciali con entrate complessive annue non superiori a 60.000 euro, anche se dotati di personalità giuridica.
L’ammontare massimo di 60.000 euro deve riferirsi al complesso delle entrate dell’ente, sia di natura non commerciale sia derivanti da attività commerciali. Il dato letterale del comma 2-bis, che fa riferimento a «ricavi, rendite, proventi o entrate comunque denominate», non lascia spazio a una lettura selettiva del parametro dimensionale, che opera quale soglia complessiva e non per tipologia di entrata.
Sotto il profilo strutturale, il modello aggregato “E” mantiene la distinzione tra attività di interesse generale, attività diverse, raccolta fondi, attività finanziarie e patrimoniali e attività di supporto generale, non discostandosi dal modello “D”.
A differenza del rendiconto per cassa Modello “D”, che può essere redatto dagli ETS privi personalità giuridica con entrate non superiori a 300mila euro, tuttavia, le voci devono essere esposte in forma sintetica, con evidenza degli aggregati di entrata e uscita e dei relativi saldi.
Come per il modello di cassa “D” è prevista l’indicazione delle disponibilità liquide (cassa e depositi bancari o postali), nonché, in via facoltativa, dei costi e proventi figurativi.
Resta, inoltre, fermo l’obbligo, per gli enti che svolgono attività diverse, di documentarne il carattere secondario e strumentale ai sensi dell’articolo 13, comma 6, del Codice del Terzo settore, così come l’obbligo di predisporre uno specifico rendiconto per le raccolte fondi occasionali, corredato da relazione illustrativa.
In pratica non è altro che un modello D senza la declinazione delle singoli voci di bilancio che compongono le singole sezioni.
Giova precisare che l’adozione del modello di cassa “D” o del modello di cassa “E” non esenta l’ETS dall’obbligo di tenere una contabilità ordinata e sistematica con la rilevazione cronologica delle operazioni gestionali. Per cui, anche se il modello del bilancio prescelto è il modello “D” o “E” l’ente dovrà comunque sempre effettuare le necessarie registrazioni contabili (anche se con criterio di cassa) al fine di sintetizzare le operazioni ed i fatti amministrativi della gestione sociale nel bilancio di esercizio.
Tutti i Circoli in “contabilità per cassa” dovranno pertanto avere, gestire e conservare i seguenti registri contabili:
- Libro giornale, in cui sono registrate le entrate ed uscite di cassa;
- Libro inventari in cui sono analiticamente elencati tutti i beni mobili ed immobili di proprietà dell’ente
non obbligatorio ai sensi dell’art 87 co. 3 CTS, ma fortemente consigliato anche alla luce del novellato Art 25 D.M. 106/2020. Il Libro inventari è obbligatorio in caso di contabilità per competenza con presentazione del bilancio ordinario. - Registro IVA acquisti / Registro IVA Vendite, se in possesso di P IVA per l’esercizio di attività commerciali.
- Oltre ai registri contabili gli ETS dovranno gestire i seguenti libri sociali (art 15/CTS):
- Libro degli associati,
- Libro adunanze delibere delle assemblee soci;
- Libro delle adunanze e delibere dell’organo di amministrazione;
- Registro dei volontari (unico registro con obbligo di vidimazione iniziale).
- Libro adunanze e delibere organo di controllo (solo qualora nominato).
*** il file excel per l’elaborazione del modello “E” sarà reso disponibile ai circoli affiliati a partire dal 1° gennaio 2027 ***